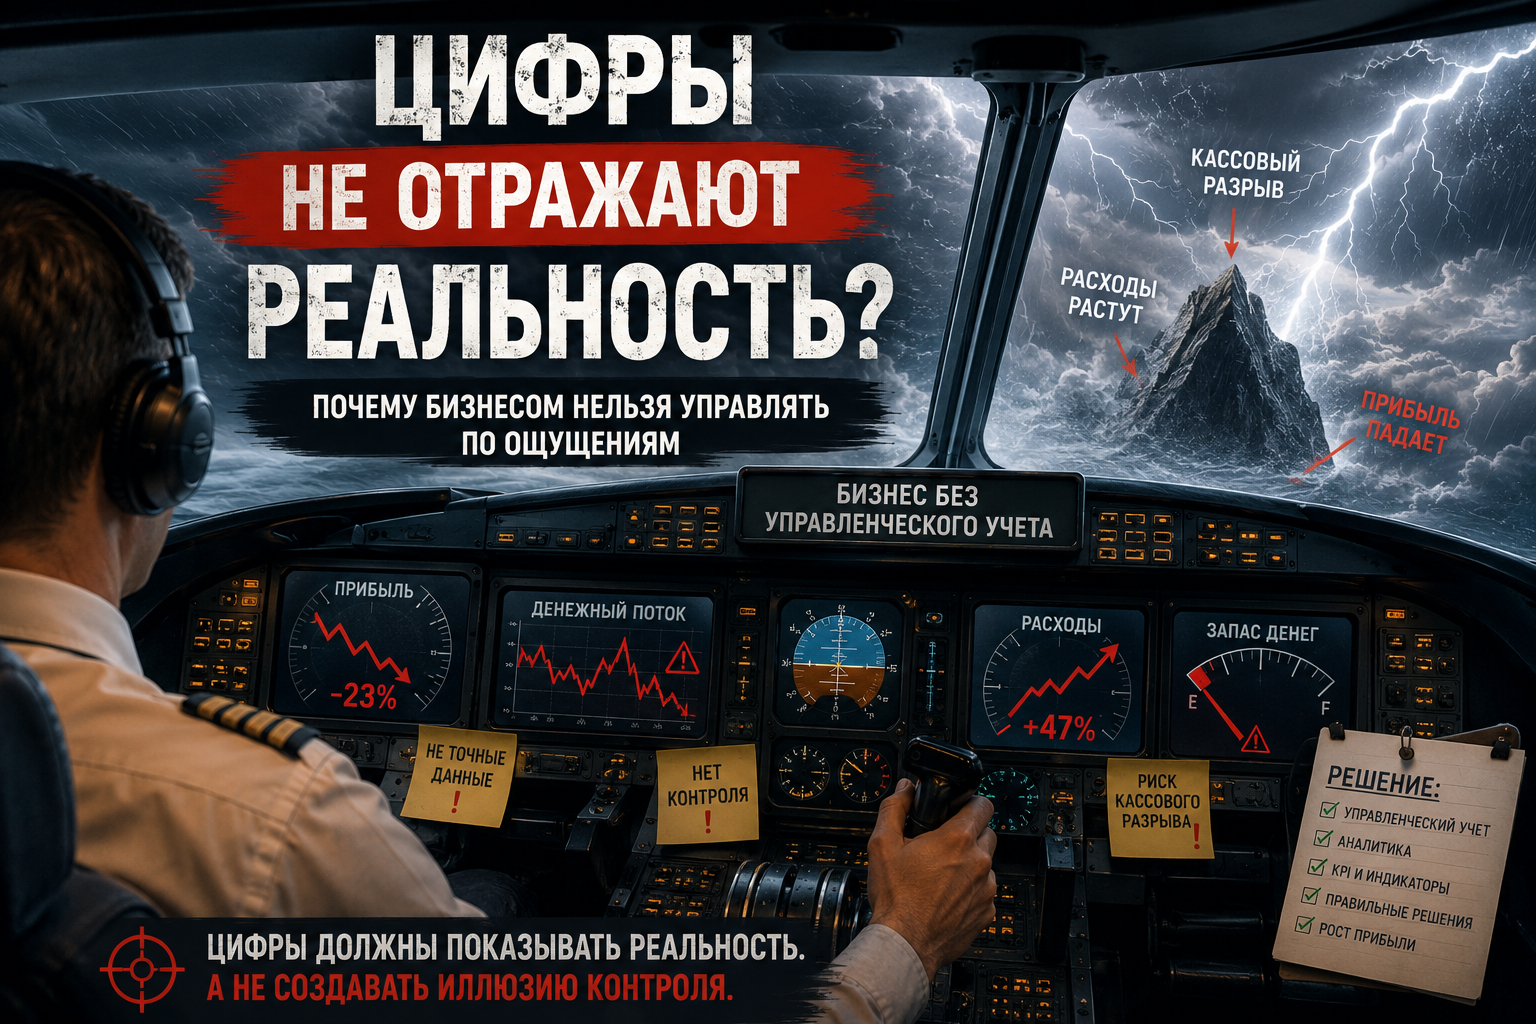
Представьте самолет, пилот которого летит с неисправными приборами.
Высота показывает одно.
Скорость — другое.
Топливо — третье.
Самолет пока летит.
Но главный вопрос здесь только один:
Долго ли?
С бизнесом происходит примерно то же самое.
Многие собственники уверены:
«У нас все нормально. Деньги же есть.»
Компания работает.
Продажи идут.
На счете есть движение.
Кажется:
все под контролем.
А потом внезапно:
📉 появляется кассовый разрыв
📉 денег становится меньше
📉 прибыль исчезает
📉 возникают долги
📉 собственник впервые задает себе вопрос:
«А куда вообще уходят деньги?»
Именно в этот момент бизнес сталкивается с двумя крайне неприятными парадоксами:
❗ Деньги есть — прибыли нет
или наоборот:
❗ Прибыль есть, а денег нет
И самое опасное здесь то, что проблема почти всегда зрела давно.
Просто цифры либо не отражали реальность, либо интерпретировались неправильно.
Почему цифры в бизнесе часто создают иллюзию контроля
Большинство компаний оценивают состояние бизнеса очень поверхностно.
Обычно смотрят всего на несколько вещей:
— сколько денег на счете
— какая выручка
— сколько клиентов
— какая прибыль “по отчетам”
В редких случаях проводят финансовый анализ, высчитывая основные основные показатели ликвидности, платежеспособности, оборачиваемости. И крайне редко залезают в глубину аналитики.
И делают вывод:
«Все нормально.»
Но деньги на счете — это еще не здоровье бизнеса.
Иногда это вообще опасная иллюзия.
Потому что деньги могут быть:
💰 авансами клиентов
💰 кредитными средствами
💰 оплатой под будущие обязательства
💰 деньгами, которые уже фактически принадлежат поставщикам
А прибыль на бумаге может выглядеть красиво…
…ровно до первого кассового разрыва.
Именно поэтому без внедрения управленческого учета компания часто начинает жить в ощущениях, а не в реальности.
❗ Прибыль есть, а денег нет
Знакомая ситуация?
По отчетам:
✅ прибыль есть
А на практике:
❌ платить зарплаты тяжело
❌ постоянно не хватает оборотки
❌ приходится переносить платежи
Почему так происходит?
Все просто.
Например:
— закупки оплачены заранее
— деньги “зависли” в товаре
— дебиторская задолженность растет
— клиенты работают с отсрочкой платежа
В результате:
📈 прибыль формально есть
📉 денег — нет
Компания вроде прибыльная.
Но живет в постоянном напряжении.
❗ Деньги есть — прибыли нет
Еще более опасный сценарий.
Особенно часто встречается в бизнесах без постоплаты:
— мелкосерийное производство (с клиентами по предоплате)
— торговля ( в основном розничная, где клиенты расплачиваются сразу через кассу)
— услуги (в основном косметология, стоматология, медицина, различные бытовые услуги — где клиенты зачастую оплачивают день в день по факту оказания услуг)
Деньги регулярно заходят.
Возникает ощущение:
«Все отлично. Работаем.»
Но потом неожиданно выясняется:
— маржинальность падает
— расходы растут
— скидки “съедают” прибыль
— закупки неэффективны
— производственные затраты становятся слишком высокими
В результате:
💰 деньги есть
📉 прибыли почти нет
И здесь собственник обычно впервые задается вопросом:
«Мы вообще зарабатываем?»
Почему интуитивное управление перестает работать
На маленьком бизнесе управление “на ощущениях” действительно работает.
Собственник:
— знает клиентов
— видит процессы руками
— понимает сотрудников
— быстро принимает решения
Но чем больше становится бизнес —тем дороже обходится ошибка интуиции.
Постепенно владелец начинает видеть не причины проблем, а только их последствия.
Падает прибыль? — Наверное проблема в продажах.
Мало денег? — Надо больше клиентов.
Растут расходы? — Нужно экономить.
Но в реальности причина может находиться вообще в другой части бизнеса.
И здесь начинается опасное управленческое заблуждение:
Лечить симптомы вместо причины.
Почему KPI без контекста — опасны
Одна из самых дорогих ошибок бизнеса: ориентироваться на отдельные цифры вне системы.
Хороших KPI “вообще” — не существует.
Есть KPI, которые подходят конкретно вашему бизнесу.
Производство и оптовая торговля
Если у компании есть склады, логистика и производственные циклы — критически важными становятся:
📦 оборачиваемость товара
📦 загруженность складов
📦 средний lead time
📦 дельты отклонений
К примеру:
если ваша модель бизнеса предполагает поставку клиенту за 30 дней, то поставщик с циклом производства 60 дней может разрушить всю систему отношений с клиентами.
Даже если закупочная цена кажется выгодной. Потому что KPI работают в связке, а не отдельно.
Маркетплейсы: показатель, который многие игнорируют
Для бизнеса на маркетплейсах с форматом взаимодействия Fulfillment by Marketplace, а также в оптово-дистрибьюторских компаниях (иногда и в некоторых производственных) со складами важнейшим KPI становится.
GMROI
Простыми словами: насколько эффективно товар превращает вложенные деньги обратно в прибыль.
Почему более актуально для маркетплейсов? Потому что там склады априори вне собственности компании и заморозка товара на складе несет более серьезные последствия: Но здесь тоже нельзя мыслить шаблонно.
В теории написано:
GMROI ниже 1 — катастрофа
Это не всегда так.
Если:
— широкий ассортимент
— выраженная сезонность
— сильные месячные колебания
то временное отклонение вполне допустимо.
Именно поэтому универсальных индикаторов не существует. GMROI — как показатель KPI важен, но какой индикатор для вашего бизнеса? 1, 2, 3… а может и 0,7 будет вполне нормально. К примеру, если у вас широчайший ассортимент на 1 млн. рублей на складе должен храниться, чтобы в месяц получать валовой прибыли 800 тысяч рублей. GMROI всего 0,8 — ниже чем по теории, но для вас не катастрофа. Но это можно говорить только после комплексной диагностики процессов и аналитики продаж.
Главный миф маркетинга: CTR растет — значит все хорошо
Это одна из самых дорогих иллюзий бизнеса.
Маркетолог говорит:
«CTR вырос — реклама работает отлично.»
Собственник радуется.
Но рост CTR — это рост кликов. А не рост прибыли. И даже не рост продаж.
Разберем пример
На Amazon нормальным CTR считается примерно 0,3%.
Но вдруг CTR вырос до 2%.
Звучит прекрасно? Не совсем. Если продажи остались на том же уровне:
👉 рекламу кликают в 6 раз больше
👉 расходы растут в 6 раз
👉 а продаж больше не становится
Что происходит?
📉 ROAS резко ухудшается
📉 рекламная эффективность падает
И платить за это будет ваша компания.
При этом маркетолог вполне может сказать:
«CTR же отличный.» И технически он даже будет частично прав.
Потому что маркетолог обычно не отвечает за:
— продукт
— сайт
— отзывы
— NPS
— LTV
— качество обработки клиента
Особенно если работает на аутсорсе.
Но расходы бизнеса от этого меньше не становятся.
Клики — не равно деньги.
Когда слишком хорошие показатели — тоже повод насторожиться
Есть еще одна закономерность.
Слишком хорошие цифры — тоже красный флаг.
Реальный пример
Во время поиска менеджера по продажам, столкнулся с ситуацией, когда один кандидат заявил:
«У меня конверсия холодных звонков — 20%.»
Для понимания. В B2B холодных продажах: 1% — нормальный показатель для новых брендов.
Математика простая.
50 звонков в день (очень комфортная работа) × 20 рабочих дней:
= 1000 звонков в месяц
При конверсии 1%: = 10 продаж
При среднем чеке даже в 50 тыс. рублей, что для любой сферы B2B вполне рабочая цифра
= 500 тыс. рублей выручки только от первичных продаж. А важности повторных продаж и работе с клиентскими показателями писал в ранних статьях.
А тут: 20% конверсии
С холодных звонков, ранее кандидат работал в cтраховой компании. Для понимания — услуги продать сложнее, чем товары.
Получается, практически супергерой продаж.
Было предложено работать только за процент (15% от сделки), чтобы максимально мотивировать сильного кандидата. Если результат реальный — заработать можно отлично.
Но, почему-то энтузиазм быстро закончился.
Главный вывод:
Слишком хорошие цифры настораживают всегда.
Почему сильные компании живут цифрами
Сильный бизнес отличается одной вещью:
решения принимаются не на ощущениях, а на основе данных.
Именно внедрение управленческого учета позволяет:
✔ видеть реальную картину бизнеса
✔ понимать, где теряются деньги
✔ прогнозировать кассовые разрывы
✔ избежать ситуации «прибыль есть а денег нет»
✔ избежать сценария «деньги есть прибыли нет»
✔ принимать взвешенные решения в маркетинге
✔ логистике
✔ продажах
✔ закупках
✔ кадровых процессах
Но просто цифры — бесполезны.
Нужна:
📊 аналитика
📊 KPI
📊 правильные индикаторы
Почему нет универсальных таблиц и KPI
Одна из самых распространенных ошибок: скачать шаблон Excel и назвать это управленческим учетом.
К сожалению, так не работает.
Потому что для каждого бизнеса:
📌 свои KPI
📌 свои нормативы
📌 свои индикаторы
📌 свои допустимые отклонения
То, что полезно селлеру на маркетплейсе — может разрушить производственную компанию.
То, что идеально для опта —может быть бесполезно для сервиса.
Более того, то что полезно Вам — может быть бесполезно вашему прямому конкуренту в вашей же сфере. Потому что у него другие цели, другие ресурсы, по-другому выстроены процессы и т.д.
Цифры должны работать именно на вашу бизнес-модель.
Почему внедрение управленческого учета начинается с диагностики
Прежде чем внедрять цифры — нужно понять сам бизнес.
Как он устроен.
- Где bottleneck.
- Какие процессы сильные. Какие слабые.
- Какие ресурсы используются эффективно, а какие — нет.
Иначе получится:
«цифры ради цифр.»
А не инструмент управления.
Именно поэтому внедрение управленческого учета начинается с первичной диагностики бизнеса.
Она помогает понять:
✔ какие KPI важны именно вам
✔ какие показатели второстепенны
✔ какие индикаторы должны стать эталоном
✔ где скрываются риски
✔ какие процессы требуют контроля
И только после этого строится система цифр.
Та, которая действительно помогает принимать правильные решения.
Вывод
Сильный бизнес отличается не тем, что в нем нет проблем.
А тем, что проблемы замечают раньше конкурентов.
Пока одни компании принимают решения по принципу: «Мне кажется…»
другие смотрят на цифры и понимают:
📌 где теряются деньги
📌 где падает эффективность
📌 где скоро возникнет кассовый разрыв
📌 какие процессы тормозят прибыль
Но для этого цифры должны отражать реальность, а не создавать иллюзию контроля.
Именно поэтому внедрение управленческого учета начинается не с Excel-таблицы.
А с понимания: как именно работает ваш бизнес.
Именно это и дает первичная диагностика — фундамент для сильной системы управления. 🚀