Большинство серьезных заболеваний не появляются за один день.
Организм почти всегда заранее подает сигналы. Сначала они едва заметны: небольшая усталость, незначительные отклонения в анализах, легкое недомогание. Именно в этот момент проблему проще всего устранить. Но человек редко обращается к врачу, пока болезнь не начинает серьезно мешать жить.
В бизнесе происходит практически то же самое.
Компании редко оказываются на грани кризиса внезапно. Как правило, этому предшествуют месяцы, а иногда и годы небольших отклонений. Сначала снижается один показатель, затем появляется другой тревожный сигнал, после этого начинают ухудшаться финансовые результаты. Но собственник замечает проблему лишь тогда, когда игнорировать ее уже невозможно.
Именно поэтому сильные руководители не ждут, когда бизнес «заболеет».
Они проводят финансовую диагностику бизнеса регулярно, чтобы увидеть первые симптомы задолго до того, как они превратятся в серьезные проблемы.
А еще лучше — выстраивают систему управления таким образом, чтобы малейшее отклонение от целевых показателей сразу становилось поводом для анализа и своевременного управленческого решения.
В этом и заключается главное отличие реактивного управления от проактивного.
Одни компании начинают действовать тогда, когда кризис уже наступил.
Другие замечают его задолго до появления первых серьезных последствий.
Почему большинство проблем замечают слишком поздно
Практически каждый собственник хотя бы однажды произносил одну из этих фраз:
— «Продажи неожиданно просели.»
— «Вдруг перестало хватать денег.»
— «Неожиданно возник кассовый разрыв.»
— «Прибыль куда-то исчезла.»
Но слово «неожиданно» здесь не совсем подходит. Почти никогда такие ситуации не возникают внезапно. Им предшествуют десятки небольших сигналов, которые долгое время остаются без внимания.
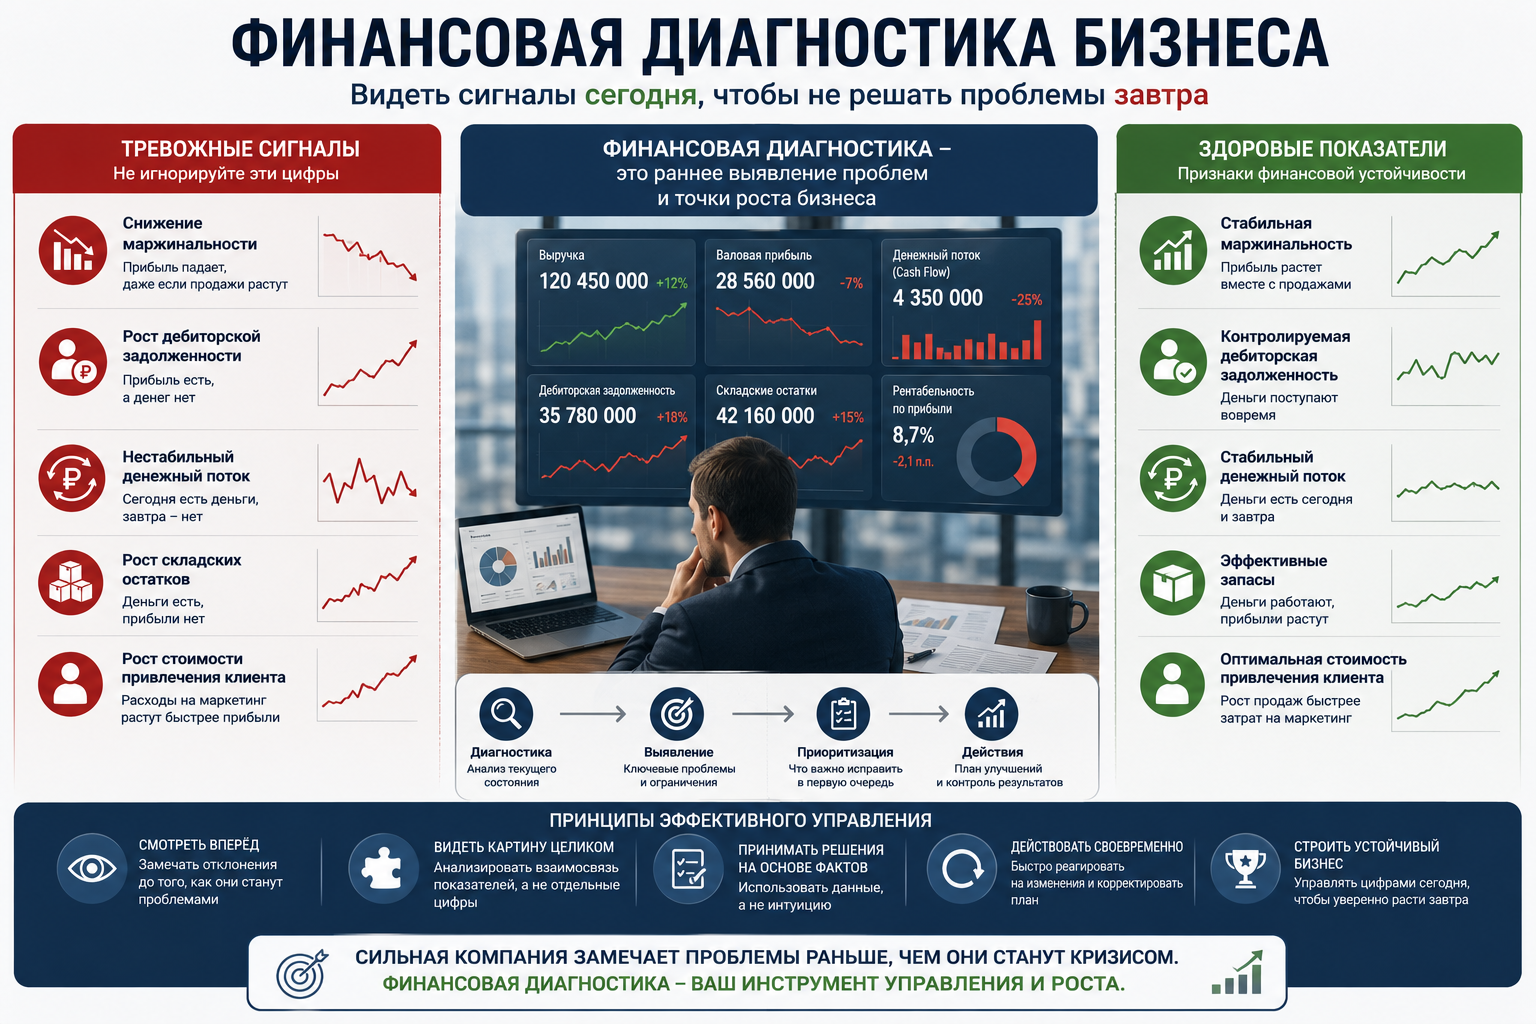
- Падает маржинальность.
- Увеличивается дебиторская задолженность.
- Растут складские остатки.
- Ухудшается денежный поток.
- Увеличивается стоимость привлечения клиентов.
- Падает производительность сотрудников, и т.д.
По отдельности эти изменения могут показаться незначительными. Но именно из таких небольших отклонений постепенно складываются серьезные финансовые проблемы.
Поэтому задача финансовой диагностики — не зафиксировать уже случившийся кризис.
Ее задача — увидеть проблему тогда, когда она еще не стала проблемой.
Какие цифры действительно должны настораживать собственника
Не существует универсального показателя, который одинаково точно характеризовал бы состояние любого бизнеса.
- Для производственной компании критически важны одни показатели.
- Для оптового бизнеса — другие.
- Для маркетплейсов — третьи.
Но существуют финансовые сигналы, которые практически всегда требуют внимания руководителя.
Снижение маржинальности
Иногда продажи продолжают расти, а прибыль — наоборот, уменьшается.
Причин может быть множество: рост себестоимости, увеличение скидок, изменение структуры продаж, удорожание логистики или рост постоянных расходов.
Если вовремя не разобраться в причинах, компания может столкнуться с ситуацией, когда обороты продолжают увеличиваться, а зарабатывать становится все сложнее.
Рост дебиторской задолженности
На бумаге бизнес выглядит прибыльным. Отчеты показывают хороший финансовый результат. Но свободных денег становится все меньше.
Возникает хорошо знакомая многим предпринимателям ситуация: Прибыль есть, а денег нет.
Причина проста. Прибыль существует только в отчетах, а реальные денежные средства еще находятся у клиентов.
Если подобная тенденция сохраняется долго, компания может столкнуться с кассовыми разрывами даже при хорошем финансовом результате.Здесь мы говорим чаще о показателе Одз в днях. Универсального индикатора не существует, потому что если он маленький — то компания теряет в продажах, если высокий — то существуют кассовые разрыва, как следствие — лишние расходы на пользование кредитными ресурсами.
Нестабильный денежный поток
Сегодня на расчетном счете достаточно средств. Через неделю их уже не хватает даже на текущие обязательства. Затем снова поступают деньги. Подобные скачки Cash Flow редко бывают случайными. Чаще всего они сигнализируют о системных проблемах в управлении денежными потоками, планировании платежей или структуре оборотного капитала. Проблема часто связана с предыдущей. Стабильность денежных потоков — это коэффициенты ликвидности и их динамики. Высокие — потери в продажах (неэффективное использование ресурсов), а низкие — риски кассовых разрывов с вытекающими последствиями в виде неисполнения обязательств либо высоких процентов.
Рост складских остатков
На первый взгляд ситуация выглядит вполне благополучно. Товар есть, склад заполнен, компания кажется обеспеченной ресурсами.
Но именно здесь часто скрывается одна из самых дорогих ошибок. Деньги перестают работать. Они буквально «замораживаются» в запасах.
В результате возникает противоположная ситуация: Деньги есть, прибыли нет.
Капитал присутствует, но используется недостаточно эффективно. Проблема также тесно связана с предыдущими двумя. Мы говорим об оборотах запасов в днях, при затоваренности показатель, естественно высокий. Но есть и обратная сторона, если запасов недостаточно, то возможны приостановки производства со всеми вытекающими последствиями (снижение продаж, неисполнение обязательств, штрафные санкции, потеря доверия, потеря клиентов).
Рост стоимости привлечения клиента
Маркетинг продолжает приводить новых клиентов. Продажи сохраняются. Однако каждый новый покупатель обходится компании все дороже. Если своевременно не отслеживать этот показатель, расходы на продвижение постепенно начинают расти быстрее прибыли.
Внешне бизнес продолжает работать. Но его эффективность постепенно снижается. Здесь также нельзя делать однозначный вывод — нужно оценивать все маркетинговые показатели в комплексе, начиная от стоимости бида и заканчивая ROAS (ДРР). Причем также тесно взаимосвязывая с NPS и LTV (если ваша компания не планирует через год закрыть направление).
Почему нельзя принимать решения по одной цифре
Одна из самых распространенных управленческих ошибок — делать выводы, опираясь на один показатель.
Например, рост выручки сам по себе вовсе не означает, что компания стала успешнее.
Высокая ликвидность тоже далеко не всегда является безусловным преимуществом. Если денежных средств слишком много, это может означать, что капитал используется недостаточно эффективно и бизнес недополучает прибыль.
Даже снижение затрат не всегда приносит положительный результат. Экономия на закупках способна привести к ухудшению качества продукции, увеличение сроков поставки — к потере клиентов, а сокращение маркетингового бюджета — к снижению продаж.
Именно поэтому финансовая диагностика бизнеса рассматривает компанию как единую систему.
Важно не только видеть отдельные показатели. Гораздо важнее понимать, как они влияют друг на друга.
Почему не существует универсальных KPI
Сегодня можно найти сотни готовых таблиц с финансовыми показателями и рекомендуемыми нормативами.
Проблема заключается в том, что большинство из них невозможно бездумно перенести в конкретную компанию. Даже предприятия одной отрасли могут существенно отличаться по бизнес-модели, ассортименту, производственным циклам, уровню автоматизации, стратегии развития и структуре затрат.
Именно поэтому универсальных решений здесь не существует.
- Для одной компании критически важным показателем станет оборачиваемость запасов.
- Для другой — скорость инкассации дебиторской задолженности.
- Для третьей — маржинальность отдельных товарных групп.
- Для четвертой — качество обработки входящих звонков и т.д.
Поэтому задача руководителя заключается не в том, чтобы собрать как можно больше KPI.
Необходимо определить именно те показатели, которые действительно отражают состояние конкретного бизнеса.
И установить для них такие индикаторы, которые позволят замечать отклонения еще до появления серьезных последствий.
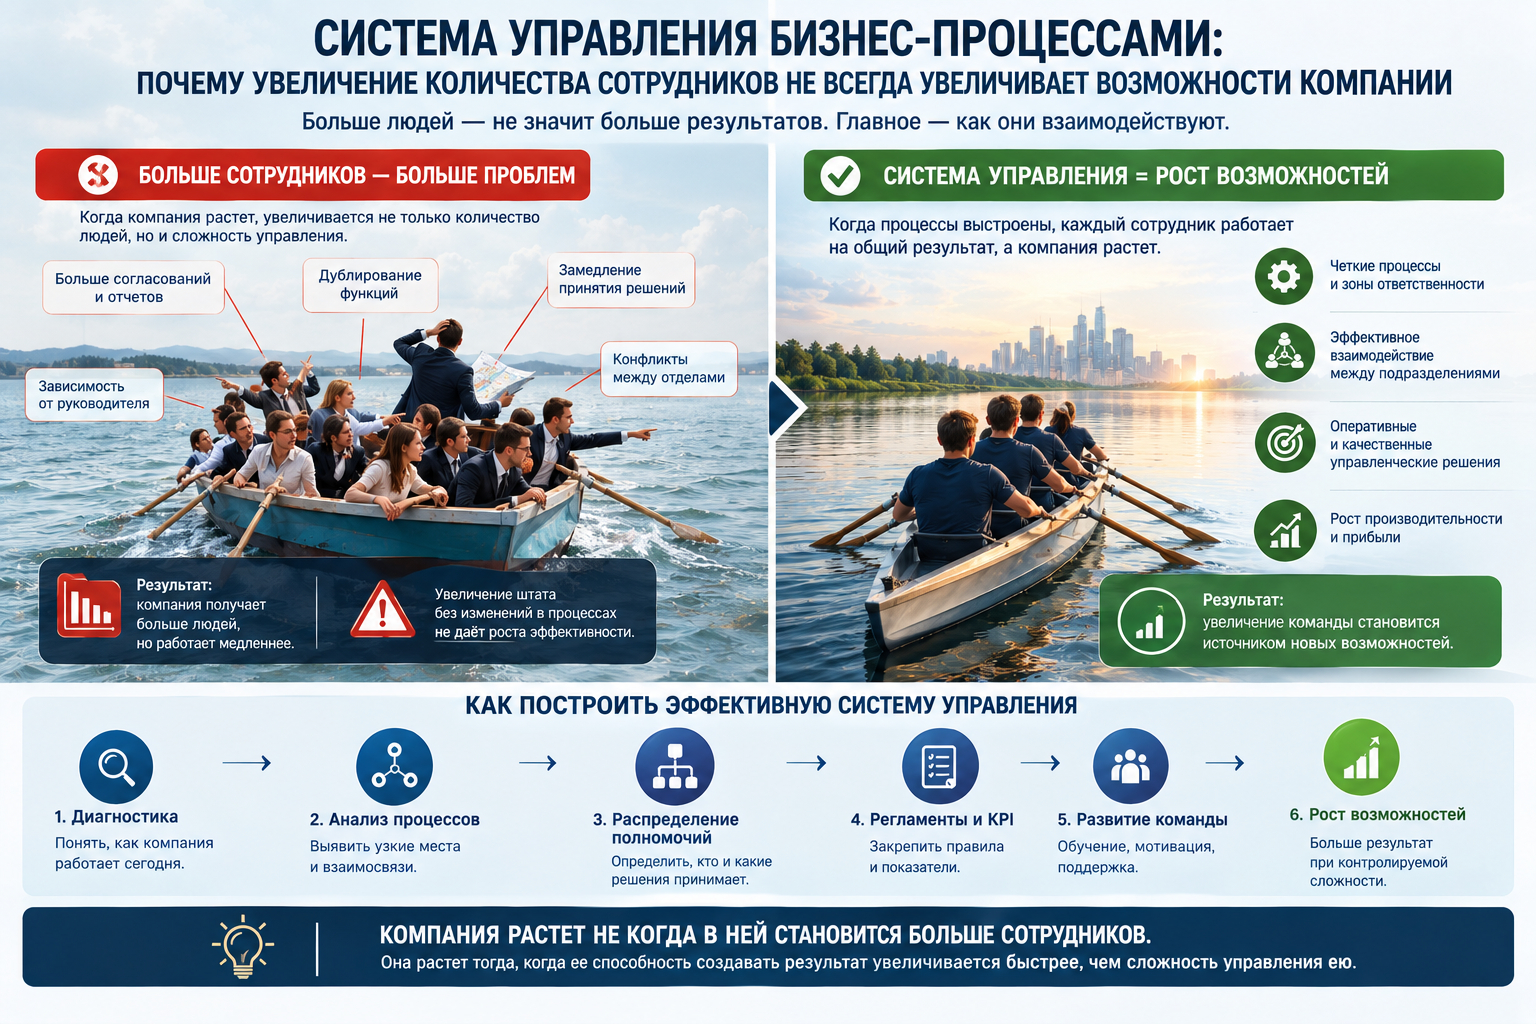
Почему всё начинается с первичной диагностики
Но возникает закономерный вопрос. Как понять, какие показатели действительно важны именно для вашей компании? Как расставить приоритеты?
Ответ всегда один.
Сначала необходимо разобраться в самом бизнесе.
- Исследовать процессы.
- Понять сильные и слабые стороны.
- Определить ключевые ограничения.
- Выявить реальные причины потери эффективности.
Только после этого можно правильно выстроить систему KPI, определить контрольные индикаторы и создать действительно полезную систему управленческой аналитики.
Именно поэтому работа начинается не с таблиц, не с отчетов и не с программного обеспечения.
Правильное движение начинается с первичной диагностики бизнеса.
Она позволяет увидеть компанию такой, какая она есть на самом деле, определить точки роста и построить систему управления, в которой цифры становятся не архивом прошлых событий, а инструментом принятия своевременных управленческих решений.
Ведь сильные компании отличаются вовсе не тем, что у них нет проблем. Они отличаются тем, что замечают их значительно раньше своих конкурентов.