Есть одна управленческая ловушка, в которую рано или поздно попадает почти каждый собственник. Особенно в непростые времена.
Продажи колеблются, маржинальность снижается, расходы растут — и в какой-то момент возникает, казалось бы, очевидная мысль:
Нужно экономить.
Логично? Абсолютно.
Бизнес действительно не может существовать без контроля затрат. Более того — без грамотного управления затратами в бизнесе прибыль превращается в случайность.
Сегодня деньги есть. Завтра — нет.
Сегодня компания уверенно развивается. Через полгода неожиданно возникает кассовый разрыв, а собственник впервые задает себе вопрос: «Куда вообще уходят деньги?»
Поэтому управление затратами — это необходимость для любой компании.
Без него невозможно:
— планировать прибыль;
— прогнозировать денежный поток;
— принимать управленческие решения;
— масштабироваться;
— сохранять устойчивость бизнеса.
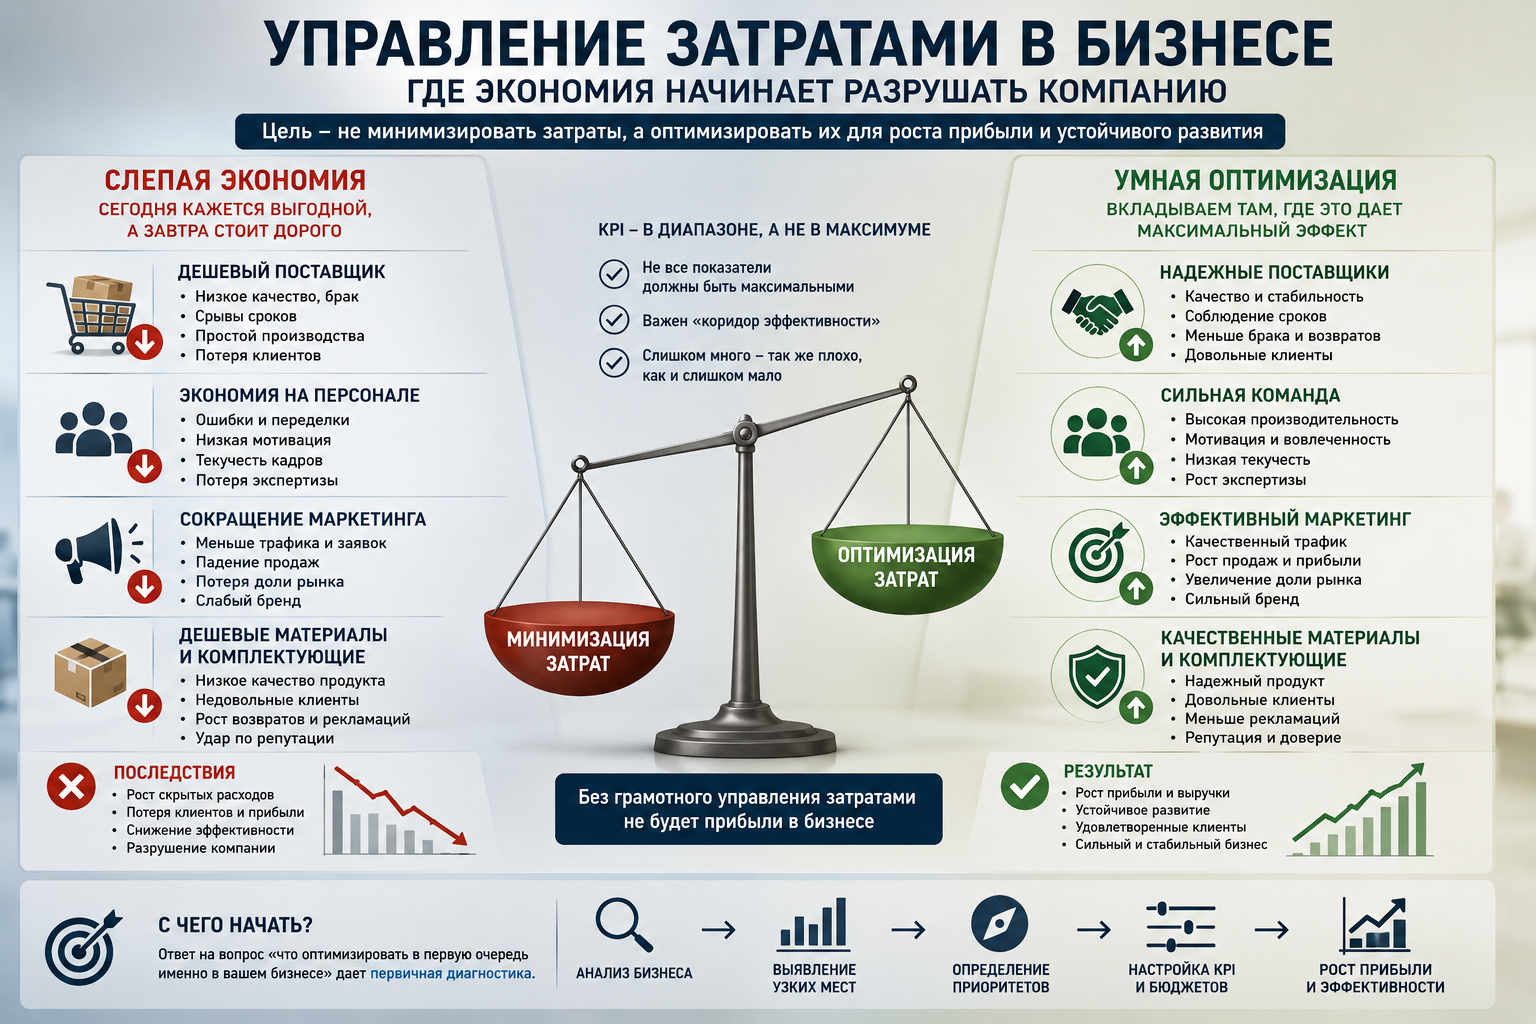
Но здесь появляется одна опасная ошибка. Многие начинают путать управление затратами с тотальной экономией. А это далеко не одно и то же.
Когда желание сэкономить начинает работать против компании
Логика выглядит простой. Если расходы снизить — прибыль должна вырасти.
Значит:
— найдем поставщика дешевле;
— урежем маркетинг;
— снизим фонд оплаты труда;
— купим материалы попроще;
— сократим “лишние” процессы.
На бумаге всё выглядит прекрасно. В отчетах — тоже.
- Расходы уменьшаются.
- Рентабельность растет.
- Собственник доволен.
Но проходит несколько месяцев — и вдруг начинают появляться странные симптомы.
- Клиенты становятся менее довольны.
- Продажи начинают колебаться.
- Сотрудники чаще ошибаются.
- Срываются сроки.
- Падает качество.
- Маркетинг перестает давать прежний эффект.
И внезапно оказывается, что компания вроде бы стала “эффективнее”… Но зарабатывать начала меньше.
Парадокс? На самом деле — закономерность. Потому что далеко не вся экономия полезна.
Иногда под видом повышения эффективности бизнес начинает разрушать собственный фундамент.
Самая дорогая экономия — та, которую сначала невозможно заметить
Представьте производственную компанию.
Находят нового поставщика комплектующих.
Цена ниже на 15% — прекрасная новость. Закупки становятся дешевле. Себестоимость снижается. По ОПиУ показатели выглядят лучше. Рентабельность растет. Кажется — отличное решение.
Но спустя время выясняется:
- новый поставщик чаще срывает сроки.
- Часть материалов приходит с дефектами.
- Производство начинает простаивать.
- Возникают переработки.
- Срываются сроки поставки клиентам.
- Увеличивается процент рекламаций.
И экономия внезапно превращается в убытки. Причем гораздо большие, чем те самые 15%.
Именно поэтому управление эффективностью бизнеса — это не про минимальные затраты.
Это про правильный баланс между: стоимостью, качеством, скоростью, надежностью и итоговым финансовым результатом.
Экономия на людях почти всегда оказывается дорогой
Еще один популярный сценарий — попытка снизить расходы на персонал.
Собственник думает: «Зачем платить больше? Найдем дешевле.» Формально логика понятна.
Но на практике всё сложнее. Дешевый сотрудник часто обходится значительно дороже.
Потому что появляются:
— ошибки;
— низкая скорость работы;
— отсутствие инициативы;
— высокая текучесть;
— постоянная необходимость контроля.
А сильные сотрудники начинают выгорать, закрывая чужие слабые зоны.
В итоге бизнес начинает терять деньги там, где хотел их сохранить.
И что особенно опасно — эти потери редко сразу видны в отчетности.
Почему “урезать маркетинг” — любимая ошибка бизнеса
Когда собственнику нужно быстро снизить расходы, маркетинг часто оказывается первой жертвой.
Логика кажется железной: “Реклама дорогая. Давайте пока сократим.” В краткосрочной перспективе это даже выглядит красиво. Расходы действительно падают.
Но потом начинается эффект замедленного действия.
- Становится меньше трафика.
- Меньше заявок.
- Проседают продажи.
- Снижается узнаваемость.
А через несколько месяцев появляется вопрос: Почему нет прибыли в бизнесе?
Хотя причина появилась гораздо раньше. Именно поэтому маркетинговые расходы нельзя оценивать в отрыве от эффективности.
Важно смотреть не только на стоимость.
Но и на:
- ROAS,
- конверсию,
- качество трафика,
- стоимость клиента,
- LTV.
Потому что дешевый маркетинг далеко не всегда означает выгодный маркетинг.
Почему большинство KPI нельзя трактовать линейно
Есть еще одна ошибка, которая особенно часто встречается в управлении затратами.
Собственники любят максимумы.
- Больше прибыли.
- Больше рентабельности.
- Больше ликвидности.
- Меньше расходов.
Но в реальном бизнесе большинство показателей работают иначе. У них есть здоровый диапазон- коридор с границами эффективности.
Возьмем простой пример.
Рентабельность выросла с 20% до 50%.
Хорошо? Не обязательно.
Возможно, компания:
— резко подняла цены;
— снизила маркетинговую активность;
— уменьшила ассортимент;
— сократила инвестиции в развитие.
На бумаге прибыльность выросла. Но объем продаж снизился.
А вместе с ним — валовая прибыль и доля рынка.
Парадоксально, но иногда снижение маржи приводит к росту прибыли. Если одновременно увеличиваются продажи и оборот капитала.
Именно поэтому управление затратами нельзя строить по принципу: “Чем меньше — тем лучше.”
Когда даже хорошие показатели становятся тревожным сигналом
Возьмем ликвидность. Предположим, у компании прекрасные показатели.
Мгновенная ликвидность — высокая. Общая ликвидность — в несколько раз выше нормы.
Денег достаточно. Товаров достаточно. Казалось бы — идеальная ситуация.
Но хороший ли это показатель?
Не всегда.
Потому что иногда это означает:
— деньги лежат без движения;
— товар заморожен на складе;
— капитал работает медленно;
— компания недозарабатывает.
То есть показатели хорошие. А эффективность — нет.
Именно поэтому относительные KPI важно оценивать в диапазоне, а не по принципу максимума.
Так как тогда управлять затратами правильно?
Главная задача бизнеса — не минимизировать затраты. А оптимизировать их.
Понимать:
— какой уровень расходов действительно эффективен;
— где экономия полезна;
— где она разрушает результат;
— какие KPI критичны именно для вашей модели бизнеса;
— какой уровень затрат находится в здоровом диапазоне.
И здесь универсальных ответов не существует. Для одной компании оправдан высокий маркетинговый бюджет. Для другой — приоритетнее инвестиции в качество продукта.
Где-то важно держать большой товарный запас. А где-то это прямой путь к замороженным деньгам.
Все зависит от:
- бизнес-модели,
- цикла продаж,
- оборачиваемости,
- структуры затрат,
- целей компании.
Почему начинать нужно не с экономии, а с понимания бизнеса
И здесь собственники часто задают правильный вопрос: А как понять, какие показатели нормальны именно для моей компании?
- Какие бюджеты допустимы?
- Какие цены предельные цены закупки товаров?
- Какие зарплаты оправданы?
- Какие диапазоны устанавливать?
Ответ здесь только один: сначала нужно понять сам бизнес компании, его процессы, его ограничения, его сильные и слабые стороны.
И только потом выстраивать систему управления затратами. Но важно понимать и другое.
Не для каждой компании именно сейчас управление затратами — первоочередная задача.
- Где-то ключевая проблема — продажи.
- Где-то — закупки.
- Где-то — хаос в управлении.
- Где-то — слабая аналитика.
Именно поэтому определить, что действительно тормозит именно ваш бизнес, помогает первичная диагностика.
Она позволяет увидеть реальную картину. Понять, где компания теряет деньги. Какие решения дадут эффект быстрее всего. И какие изменения действительно нужны.
Вывод
Иногда самая дорогая ошибка бизнеса — это попытка слишком сильно экономить. Потому что сильные компании управляют не расходами. Сильные компании управляют эффективностью. И именно в этом заключается настоящий смысл управления затратами в бизнесе.